หนี้ครัวเรือนต่อ GDP ลดลง แต่ความเสี่ยงไม่ได้ลดตาม ตลาดแรงงานอ่อนแอ น้ำท่วมซ้ำเติมความเปราะบางในการชำระหนี้
สัดส่วนหนี้ครัวเรือนต่อ GDP ที่คาดว่าจะลดลงต่อเนื่องในระยะข้างหน้าไม่ได้สะท้อนว่าความเสี่ยงครัวเรือนกำลังคลี่คลายลง
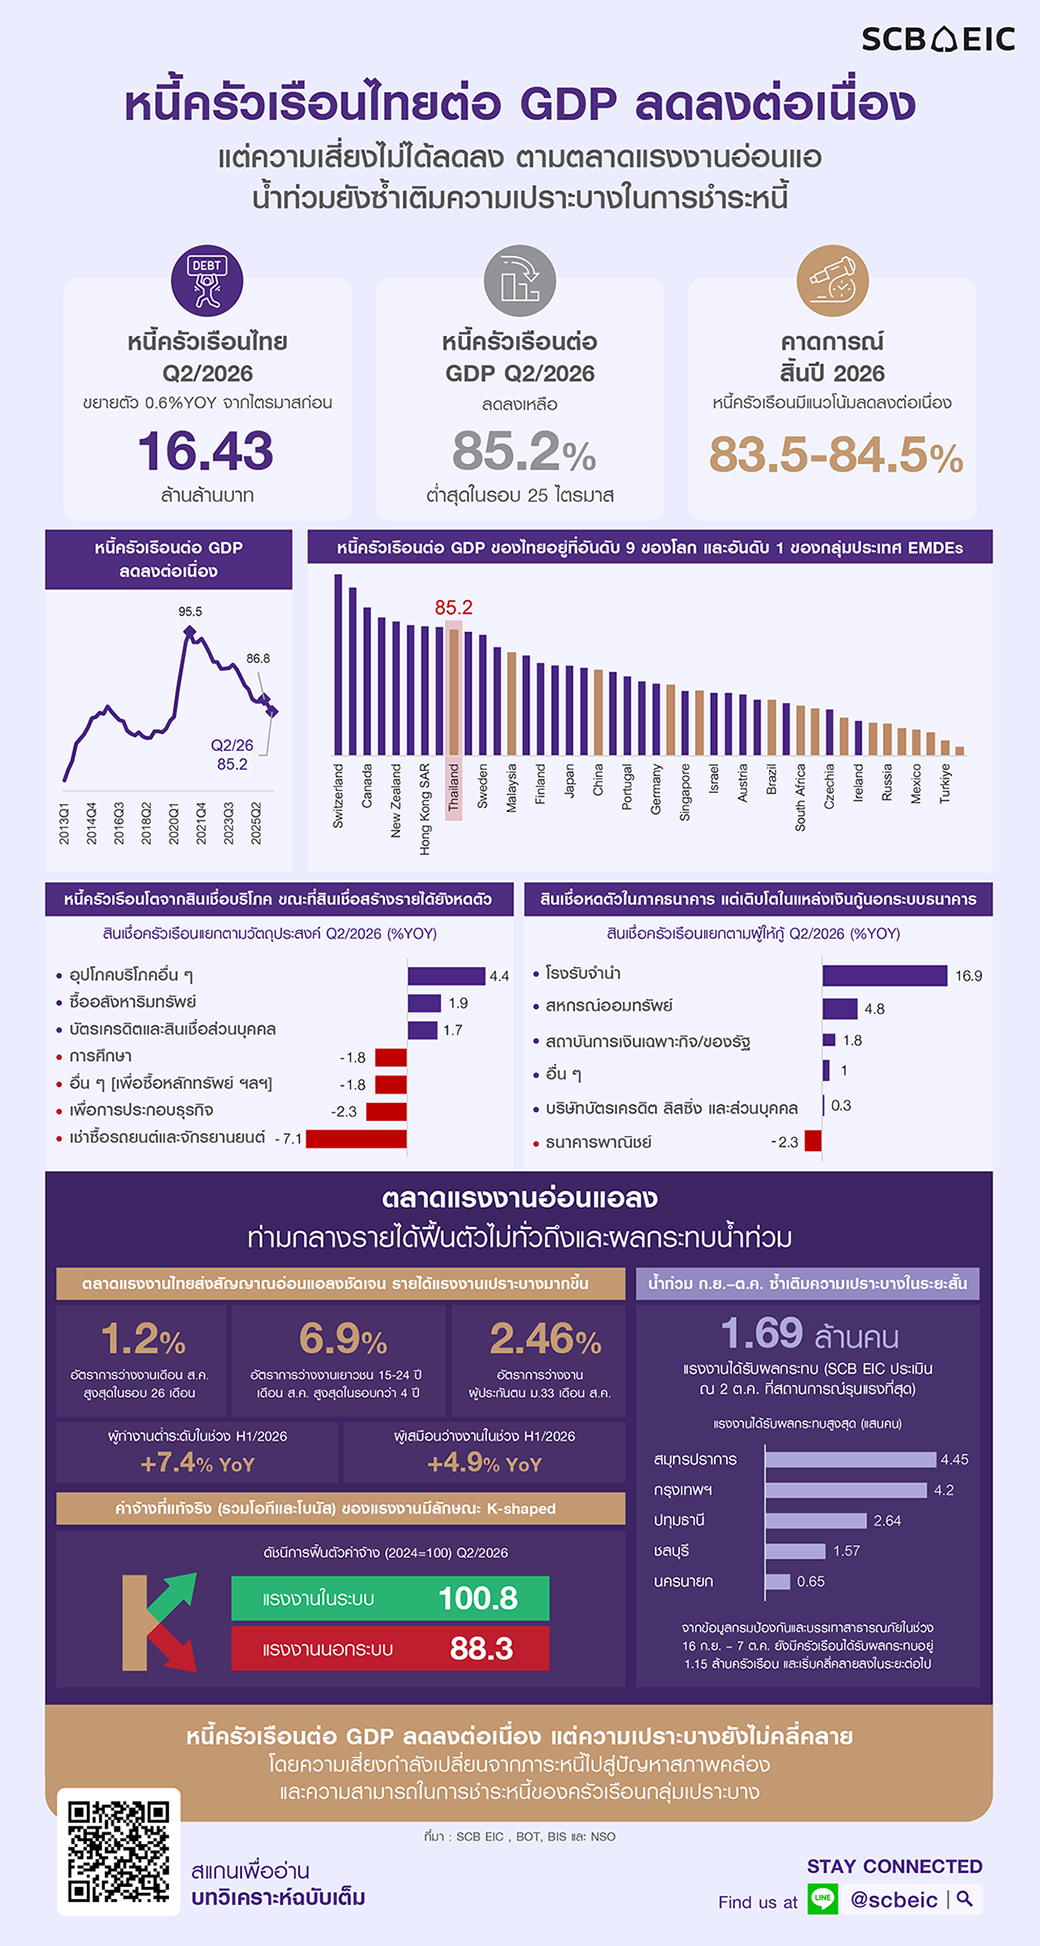
สัดส่วนหนี้ครัวเรือนลดลง แต่ฐานะการเงินครัวเรือนยังเปราะบาง
หนี้ครัวเรือนต่อ GDP ในไตรมาส 2 ปี 2026 ลดเหลือ 85.2% และมีแนวโน้มลดลงต่อเนื่องสู่ 83.5-84.5% ณ สิ้นปี แต่ความเสี่ยงด้านฐานะทางการเงินของครัวเรือนไม่ได้คลี่คลาย
สัดส่วนหนี้ครัวเรือนต่อ GDP อยู่ที่ 85.2% ใน Q2/2026 ต่ำสุดในรอบ 25 ไตรมาส ยอดหนี้ครัวเรือนขยายตัวต่ำต่อเนื่องสามไตรมาสอยู่ที่ 16.43 ล้านล้านบาท ขยายตัวเพียง 0.59%YOY ใกล้เคียงไตรมาสก่อน ขณะที่ Nominal GDP โตเร็วกว่าหนี้ สัดส่วนหนี้ต่อ GDP จึงลดลงในเชิงตัวเลขมากกว่าที่จะสะท้อนความสามารถในการชำระหนี้ของครัวเรือนที่ปรับดีขึ้น
หนี้ครัวเรือนลดลงจากข้อจำกัดสินเชื่อ มากกว่าการฟื้นตัวของฐานะการเงิน
โครงสร้างหนี้ยังขยายตัวจากสินเชื่ออุปโภคบริโภคส่วนบุคคลเป็นหลัก ขณะที่สินเชื่อเพื่อการศึกษาและสินเชื่อเพื่อการประกอบธุรกิจยังคงหดตัว สะท้อนว่าการก่อหนี้ของครัวเรือนยังคงให้น้ำหนักกับสินเชื่อเพื่อการบริโภค ขณะที่การก่อหนี้เพื่อสนับสนุนการสร้างรายได้ในอนาคตยังไม่ฟื้นตัว นอกจากนี้ ครัวเรือนยังคงเข้าถึงสินเชื่อในระบบสถาบันการเงินหลักได้ยาก โดยสินเชื่อจากธนาคารพาณิชย์ยังหดตัว 2.3%YOY ต่อเนื่องเป็นไตรมาสที่ 9 ขณะที่สินเชื่อจากสถาบันการเงินเฉพาะกิจและสถาบันการเงินของรัฐขยายตัวตามมาตรการช่วยเหลือทางการเงินของรัฐ ครัวเรือนบางส่วนจึงหันไปพึ่งพาแหล่งเงินกู้อื่นที่เข้าถึงได้ง่ายและมีเงื่อนไขที่ยืดหยุ่นสูงกว่า โดยเฉพาะสหกรณ์ออมทรัพย์ (4.8%YOY) และโรงรับจำนำ (16.9%YOY) ที่ขยายตัวสูงต่อเนื่อง
ความเสี่ยงครัวเรือนย้ายสู่การรักษาสภาพคล่องและการชำระหนี้
ความเสี่ยงของครัวเรือนกำลังเปลี่ยนจากการเร่งก่อหนี้ เป็นการรักษาสภาพคล่องและความสามารถในการชำระหนี้ ท่ามกลางรายได้ที่เปราะบางขึ้น โดยเฉพาะในภาวะที่ตลาดแรงงานอ่อนแอลงชัดเจน ทั้งการว่างงานเพิ่มขึ้น ชั่วโมงทำงานลดลง และค่าจ้างที่แท้จริงฟื้นตัวไม่ทั่วถึง ประกอบกับสถานการณ์น้ำท่วมในช่วงนี้ยิ่งซ้ำเติมตลาดแรงงาน โดย
1. การว่างงานเดือน ส.ค. เร่งขึ้นเป็น 1.2% สูงสุดในรอบ 26 เดือน ขณะที่อัตราการว่างงานในระบบประกันสังคม ม.33 ยังอยู่ในระดับสูงที่ 2.46% อัตราการว่างงานเยาวชน (อายุ 15-24 ปี) เร่งสูงขึ้นแตะ 6.9%
2. คุณภาพการจ้างงานยังถูกกดดัน ผู้ทำงานต่ำระดับ (ทำงานน้อยกว่า 35 ชม./สัปดาห์) เพิ่มขึ้น 7.4%YOY ผู้เสมือนว่างงานเพิ่มขึ้น 4.9%YOY และชั่วโมงทำงานเฉลี่ยลดลง 0.4%YOY ในช่วงครึ่งแรกของปี
3. ค่าจ้างที่แท้จริงของแรงงานในระบบและแรงงานอิสระมีลักษณะ K-shaped ชัดขึ้น ค่าจ้างที่แท้จริงในระบบขยายตัวเล็กน้อยที่ 0.8% ขณะที่ค่าจ้างที่แท้จริงของแรงงานนอกระบบหดตัวมากกว่า 10% ในไตรมาส 2/2026 เทียบกับปี 2024
4. เหตุการณ์น้ำท่วมช่วง ก.ย. – ต.ค. ซ้ำเติมความเปราะบางครัวเรือน SCB EIC ประเมินว่าแรงงานราว 1.69 ล้านคนได้รับผลกระทบครั้งนี้ ส่วนใหญ่กระจุกตัวใน กทม. และปริมณฑล โดยเฉพาะแรงงานภาคบริการ และแรงงานนอกระบบที่ได้ค่าจ้างรายวัน
ดังนั้น สัดส่วนหนี้ครัวเรือนต่อ GDP ที่คาดว่าจะลดลงต่อเนื่องในระยะข้างหน้าไม่ได้สะท้อนว่าความเสี่ยงครัวเรือนกำลังคลี่คลายลง เพราะการลดหนี้รอบนี้มีลักษณะ Constraint-driven deleveraging ขณะที่ความเสี่ยงกำลังเปลี่ยนไปสู่สภาพคล่องและการชำระหนี้ของครัวเรือนกลุ่มเปราะบางมากขึ้น ท่ามกลางตลาดแรงงานที่ยังอ่อนแอและผลกระทบน้ำท่วม