เศรษฐกิจโลก
เศรษฐกิจโลกมีแรงส่งจากลงทุน AI ต่อเนื่อง แม้เผชิญความเสี่ยงภูมิรัฐศาสตร์และการเงินตึงตัว SCB EIC คาดเศรษฐกิจโลกโต 2.5% ในปี 2569 และ 2.6% ในปี 2570
1. สถานการณ์เศรษฐกิจโลก
SCB EIC คาดว่าเศรษฐกิจโลกจะขยายตัวที่ 2.5% ในปี 2569 และ 2.6% ในปี 2570 แม้ต้องเผชิญแรงกดดันจากราคาพลังงานที่อยู่ในระดับสูงจากความขัดแย้งในตะวันออกกลาง โดยมีแรงสนับสนุนสำคัญจากการลงทุนด้าน AI การค้าในกลุ่มสินค้าเทคโนโลยี และมาตรการกระตุ้นเศรษฐกิจในหลายประเทศ
อย่างไรก็ตาม ผลประโยชน์จากกระแส AI ไม่ได้กระจายตัวอย่างทั่วถึง โดยส่วนใหญ่กระจุกตัวอยู่ในบางประเทศ เช่น สหรัฐฯ ที่นำ AI มาใช้ในภาคธุรกิจมากขึ้นจนช่วยเพิ่มประสิทธิภาพการผลิต แม้เริ่มมีผลกระทบต่อการจ้างงานบางส่วน ขณะที่จีนเร่งประยุกต์ใช้ AI ในภาคอุตสาหกรรมเพื่อเสริมความสามารถในการแข่งขันด้านการผลิตและการส่งออก แต่ก็อาจเพิ่มแรงกดดันต่อตลาดแรงงานในระยะสั้น ส่วนประเทศกำลังพัฒนายังคงอยู่ในช่วงเริ่มต้นของการนำ AI มาใช้ และยังตามหลังประเทศหลักค่อนข้างมาก
ความเสี่ยงด้านภูมิรัฐศาสตร์ยังอยู่ในระดับสูง โดยเฉพาะหลังสถานการณ์ความขัดแย้งในตะวันออกกลางที่รุนแรงขึ้น ส่งผลให้การส่งออกพลังงานจากตะวันออกกลางทำได้อย่างจำกัด และทำให้ราคาพลังงานโลกมีแนวโน้มสูงกว่าที่เคยคาดไว้
ขณะเดียวกัน สหรัฐฯ อาจทยอยใช้มาตรการทางการค้าเพิ่มเติมเพื่อดันอัตราภาษีนำเข้าเฉลี่ยกลับไปใกล้ระดับที่เคยประกาศไว้ก่อนหน้า โดยให้ความสำคัญกับประเด็นการเกินดุลการค้า ปัญหากำลังการผลิตส่วนเกิน และการสวมสิทธิ์แหล่งกำเนิดสินค้า ปัจจัยเหล่านี้มีแนวโน้มเพิ่มแรงกดดันต่อการค้าโลกอย่างต่อเนื่อง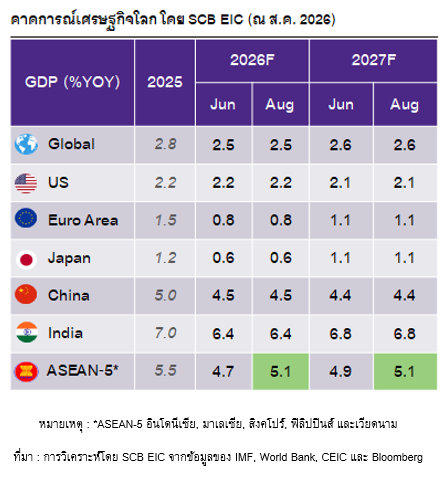
2. อัตราเงินเฟ้อ และทิศทางนโยบายการเงินของโลก
ภาวะการเงินโลกยังคงตึงตัว เนื่องจากอัตราผลตอบแทนพันธบัตรรัฐบาลของประเทศเศรษฐกิจหลักปรับสูงขึ้น จากความต้องการเงินทุนจำนวนมากของทั้งภาคธุรกิจที่เร่งลงทุนด้าน AI และภาครัฐที่ยังขาดดุลงบประมาณในระดับสูง อีกทั้ง นักลงทุนยังมีความกังวลเรื่องเงินเฟ้อและความมั่นคงทางการคลังของหลายประเทศ
SCB EIC ประเมินว่าความเสี่ยงสำคัญในระยะข้างหน้าอาจไม่ใช่การกลับมาของวัฏจักรดอกเบี้ยขาขึ้นรอบใหม่ แต่เป็นภาวะที่อัตราผลตอบแทนพันธบัตรทั่วโลกทรงตัวอยู่ในระดับสูงเป็นเวลานานมากกว่า
ด้านนโยบายการเงิน ธนาคารกลางสำคัญทั่วโลกมีแนวโน้มดำเนินนโยบายอย่างระมัดระวังมากขึ้น โดยบางประเทศอาจยังปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมเพื่อรักษาความเชื่อมั่นต่อการควบคุมเงินเฟ้อ แม้แรงกดดันด้านเงินเฟ้อจะมีแนวโน้มค่อย ๆ ลดลงในระยะต่อไปก็ตาม
โดยประเมินแนวโน้มการปรับอัตราดอกเบี้ยนโยบายของธนาคารกลางหลัก ดังนี้
· ธนาคารกลางสหรัฐฯ (Fed) ขึ้นดอกเบี้ยสู่ 3.75-4.00% เมื่อวันที่ 16 ก.ย. 2569 จากความเสี่ยงเงินเฟ้อที่สูงขึ้นจากสถานการณ์ในตะวันออกกลางที่กลับมาตึงเครียด ขณะที่เศรษฐกิจสหรัฐฯ ยังขยายตัวได้ดี ตลาดแรงงานมีเสถียรภาพ
· ธนาคารกลางยุโรป (ECB) ปรับขึ้นดอกเบี้ย 25 bps สู่ 2.5% เมื่อวันที่ 10 ก.ย. 2569 เพื่อตอบสนองต่อแรงกดดันเงินเฟ้อจากราคาพลังงานที่สูงขึ้น โดยยังคงย้ำแนวทางดำเนินนโยบายการเงินขึ้นอยู่กับข้อมูลเศรษฐกิจและเงินเฟ้อในระยะข้างหน้า
· ธนาคารกลางญี่ปุ่น (BOJ) ขึ้นดอกเบี้ยอีก 1 ครั้งสู่ 1.25% เมื่อวันที่ 18 ก.ย. 2569 เพื่อรับมือเงินเฟ้อสูง และเยนอ่อนค่า เพื่อรักษาเสถียรภาพตลาดการเงิน โดยคาดว่าการปรับขึ้นดอกเบี้ยในช่วงข้างหน้าจะถี่ขึ้น